Ce este pragul de rentabilitate?
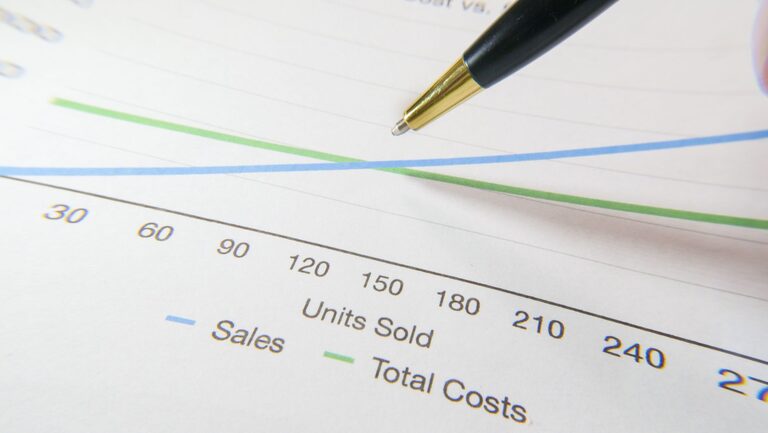
Pragul de rentabilitate, numit uneori și punctul de echilibru, arată nivelul de vânzări la care veniturile unei afaceri sunt egale cu totalul costurilor. Cu alte cuvinte, acesta este momentul în care afacerea nu mai înregistrează pierdere, dar încă nu obține profit.
După depășirea acestui prag, fiecare vânzare suplimentară poate contribui la profit, după acoperirea costurilor variabile asociate. Calculul este util atât pentru o afacere nouă, cât și pentru una deja activă, deoarece oferă o imagine simplă asupra nivelului minim de vânzări necesar pentru funcționare.
De ce este important să cunoști acest indicator?
Pragul de rentabilitate te ajută să răspunzi la câteva întrebări practice:
- Câte produse sau servicii trebuie vândute într-o lună?
- Ce venituri sunt necesare pentru acoperirea cheltuielilor?
- Este suficient volumul actual de vânzări?
- Cum ar putea influența o schimbare de preț rezultatul?
- Ce se întâmplă dacă anumite costuri cresc?
Fără acest calcul, poate fi dificil să îți dai seama dacă o afacere este profitabilă sau doar generează venituri suficiente pentru a-și acoperi cheltuielile. Vânzările mari nu înseamnă automat profit, mai ales atunci când costurile sunt ridicate sau marja este redusă.
Componentele calculului
Pentru a calcula pragul de rentabilitate, ai nevoie de trei informații principale: costurile fixe, costul variabil și prețul de vânzare.
Costurile fixe
Costurile fixe rămân, în general, relativ stabile indiferent de numărul de produse vândute sau de servicii prestate. Exemplele pot include:
- chiria unui spațiu;
- abonamentele pentru programe și servicii;
- salariile administrative;
- asigurările;
- costurile de contabilitate;
- anumite cheltuieli de întreținere.
Aceste costuri trebuie plătite chiar și într-o lună cu vânzări reduse. De aceea, identificarea lor corectă este un pas important.
Costurile variabile
Costurile variabile se modifică în funcție de volumul vânzărilor. Cu cât vinzi mai mult, cu atât aceste costuri pot crește. Exemplele includ:
- materia primă;
- ambalajele;
- comisioanele pentru procesarea plăților;
- transportul aferent comenzilor;
- comisioanele plătite partenerilor;
- costurile directe pentru realizarea unui serviciu.
Este important să stabilești costul variabil pentru o singură unitate de produs sau pentru o singură prestare de serviciu.
Prețul de vânzare
Prețul de vânzare este suma încasată de la client pentru un produs sau serviciu. Pentru un calcul cât mai realist, folosește prețul efectiv obținut, după reduceri, promoții sau comisioane relevante.
Formula pragului de rentabilitate
Pragul de rentabilitate în unități se calculează astfel:
Prag de rentabilitate = Costuri fixe / (Preț de vânzare pe unitate – Cost variabil pe unitate)
Diferența dintre prețul de vânzare și costul variabil se numește marjă de contribuție pe unitate. Aceasta arată cât contribuie fiecare vânzare la acoperirea costurilor fixe și, ulterior, la obținerea profitului.
Pragul de rentabilitate poate fi calculat și în valoare monetară:
Prag de rentabilitate în lei = Prag de rentabilitate în unități × Prețul de vânzare
Exemplu simplu de calcul
Să presupunem că o afacere vinde un produs la prețul de 100 de lei. Costul variabil pentru fiecare produs este de 40 de lei, iar costurile fixe lunare ajung la 12.000 de lei.
Marja de contribuție pe unitate este:
100 – 40 = 60 de lei
Pragul de rentabilitate este:
12.000 / 60 = 200 de produse
Afacerea trebuie, prin urmare, să vândă 200 de produse pe lună pentru a-și acoperi costurile. La acest nivel, rezultatul este aproximativ egal cu zero. Vânzarea celui de-al 201-lea produs poate contribui la obținerea profitului, presupunând că celelalte condiții rămân neschimbate.
În valoare monetară, pragul este:
200 × 100 = 20.000 de lei
Cum interpretezi rezultatul?
Calculul nu trebuie privit doar ca o cifră izolată. Compară pragul de rentabilitate cu vânzările actuale și cu obiectivele realiste ale afacerii.
- Dacă vânzările sunt sub prag, afacerea funcționează pe pierdere.
- Dacă vânzările sunt aproape de prag, rezultatul este vulnerabil la schimbări mici de preț sau costuri.
- Dacă vânzările depășesc clar pragul, există o rezervă mai bună pentru profit și pentru perioade mai slabe.
Este util să urmărești și distanța dintre vânzările actuale și pragul de rentabilitate. Această diferență poate fi exprimată în unități sau în procente și oferă o imagine asupra marjei de siguranță a afacerii.
Ce poți face dacă pragul este prea ridicat?
Dacă rezultatul pare dificil de atins, analizează fiecare componentă a formulei. Nu este necesar să iei o singură măsură; uneori, câteva ajustări mici pot avea un efect important.
Verifică structura costurilor
Analizează costurile fixe și identifică cheltuielile care pot fi reduse, renegociate sau înlocuite. De exemplu, anumite abonamente pot fi revizuite, iar unele servicii pot fi contractate în funcție de utilizare.
Calculează mai atent costurile variabile
Pierderile de materiale, retururile, ambalajele sau comisioanele uitate din calcul pot reduce marja reală. Include toate costurile directe pentru a evita o estimare prea optimistă.
Analizează prețul și valoarea oferită
Un preț mai mare poate reduce numărul de vânzări necesare, dar trebuie să fie susținut de valoarea percepută de clienți și de poziționarea afacerii. Înainte de orice schimbare, compară oferta cu alternativele disponibile pe piață.
Urmărește produsele și serviciile separat
Dacă vinzi mai multe produse, acestea pot avea marje diferite. Calculează contribuția fiecăruia pentru a înțelege care generează cea mai mare parte din rezultat și care necesită o analiză suplimentară.
Limitele pragului de rentabilitate
Pragul de rentabilitate este un instrument de orientare, nu o predicție exactă. Formula presupune, de regulă, că prețul și costurile rămân constante, însă în realitate pot apărea reduceri, sezonalitate, modificări ale furnizorilor sau variații ale cererii.
De asemenea, o afacere cu mai multe produse poate necesita un calcul bazat pe un mix mediu de vânzări. Dacă proporția produselor se schimbă, se poate modifica și pragul estimat.
Concluzie
Pragul de rentabilitate oferă un mod clar de a înțelege momentul în care veniturile acoperă toate costurile unei afaceri. Prin separarea costurilor fixe de cele variabile și prin calcularea marjei de contribuție, poți estima volumul minim de vânzări necesar.
Actualizează calculul atunci când se schimbă prețurile, costurile sau structura produselor. Folosit împreună cu urmărirea regulată a vânzărilor și cheltuielilor, acest indicator te ajută să iei decizii mai bine fundamentate și să observi din timp dacă afacerea se apropie de profit.